

Drei Unterrichtseinheiten zur periodengerechten Erfolgsermittlung: Zahlungs- und Erfolgsgrößen, ARA/PRA sowie Rückstellungen. Mit beleggestützten Arbeitsblättern, Lösungen, PowerPoint-Präsentationen und Verlaufsplänen.
Auf einen Blick
📚 Umfang: 3 Unterrichtseinheiten
🧭 Spannweite: Zahlung und Erfolg unterscheiden, ARA/PRA und Reparaturrückstellungen
📄 Printmaterial: Arbeitsblätter mit Geschäftsbelegen und Buchungsaufgaben
✅ Lösungen: ausgefüllte Arbeitsblattlösungen; zusätzliche Übungslösungen zu ARA/PRA
🖥️ Digital und Planung: 3 veränderbare PowerPoint-Präsentationen und Verlaufspläne als Word/PDF
Enthaltene Unterrichtseinheiten
Einnahmen und Erträge, Ausgaben und Aufwendungen unterscheiden
Geldbestand und Erfolg an Rechnung, Quittung, Kontoauszug und Buchungsjournal getrennt prüfen.
Aktive und passive Rechnungsabgrenzung
Versicherungsaufwand und Mietertrag mit Zeitstrahlen aufteilen; ARA/PRA bilden, abschließen, auflösen und üben.
Rückstellungen bilden und auflösen
Einen Reparaturfall vom Kostenvoranschlag bis zur Auflösung verfolgen und die Gewinnwirkungen vergleichen.
Einsatz des Pakets
Die Reihenfolge führt von der Begriffsklärung über ARA/PRA zu Rückstellungen. Bestands- und Erfolgskonten, Umsatzsteuer und Abschreibungen werden vorausgesetzt.
Hinweis
Die erste Einheit verwendet Einnahmen und Ausgaben zahlungsbezogen; der zugehörige Verlaufsplan erläutert diese Begrifflichkeit.
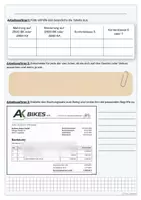
Einnahmen und Erträge sowie Ausgaben und Aufwendungen an Belegen unterscheiden: Arbeitsblatt, Lösungen und digitale Präsentation verbinden Begriffsklärung mit Buchungssätzen und der Prüfung von Geldbestand und Erfolg.Warum erzielt ein Unternehmen Gewinn, obwohl sein Kontostand sinkt? Diese Frage eröffnet die Stunde am Beispiel des Modellunternehmens AK Bikes.Enthalten sind✅Zweiseitiges ArbeitsblattMit Begriffstabelle, Merkkasten und vier Geschäftsbelegen zur Anwendung.✅Zweiseitiges LösungsblattMit ausgefüllter Übersicht, Buchungssätzen und Zuordnungen zu den verwendeten Konten.✅Digitale Präsentation mit 11 FolienMit Gewinnermittlung, Bankübersicht, einem dargestellten Chat mit dem Steuerberater, Arbeitsaufträgen und vergrößerten Belegen.✅Dreiseitiger Verlaufsplan als bearbeitbare Word-Datei und PDFMit Zeitplanung, Lernzielen, Durchführungshinweisen und konkreten Fragen zur Lernzielkontrolle.✅Hinweisblatt für LehrkräfteMit Link und QR-Code zu Hinweisen zur individuellen Anpassung von Arbeitsblatt und Belegen.Inhalt der Stunde🔹Geldbestand und Erfolg: Veränderungen von Bank und Kasse von den Auswirkungen auf Gewinn oder Verlust unterscheiden.🔹Begriffe und Konten: Einnahmen, Ausgaben, Erträge und Aufwendungen mithilfe der Kontenzuordnung erarbeiten.🔹Verkauf und spätere Zahlung: Eine Ausgangsrechnung und den zugehörigen Zahlungseingang über den Jahreswechsel vergleichen.🔹Belege buchen: Rechnung, Barquittung, Kontoauszug und Buchungsjournal auswerten und passende Buchungssätze bilden.🔹Aufwand ohne aktuelle Zahlung: Die Abschreibung eines Lieferwagens dem bar bezahlten Kauf von Druckerpapier gegenüberstellen.KurzinfoGeplant für etwa 45 Minuten. Kenntnisse zu Bestands- und Erfolgskonten, Umsatzsteuer und Abschreibungen werden vorausgesetzt. Das Material verwendet Einnahmen und Ausgaben zahlungsbezogen; der Verlaufsplan erläutert diese Begrifflichkeit.
Klassenstufen: 9-10. Klasse
Rückstellungen im Rechnungswesen: Arbeitsblatt, Lösungen und digitale Präsentation führen von der Bildung zum Jahresende bis zur Auflösung in drei Fällen. Mit Buchungssätzen, Gewinnwirkungen und Verlaufsplan.Am Beispiel einer verschobenen Maschinenreparatur bei AK Bikes verfolgen die Lernenden den Geschäftsfall vom Kostenvoranschlag über den Rechnungseingang bis zur Bankzahlung.Enthalten sind✅Vierseitiges ArbeitsblattMit Geschäftsbelegen, Gesetzesauszügen, Lückentext, Buchungsaufgaben, Begründungen und einer abschließenden Vergleichstabelle.✅Vierseitige ausgefüllte LösungMit Buchungssätzen, Berechnungen und Erläuterungen zu den Gewinnwirkungen.✅Digitale Präsentation mit 16 FolienMit Belegen, aufeinander abgestimmten Arbeitsaufträgen und Durchführungshinweisen in den Präsentationsnotizen.✅Verlaufsplan als Word-Datei und PDFMit Lernzielen, Zeitplanung, erwarteten Ergebnissen, methodischen Hinweisen und gezielten Fragen zur Lernzielkontrolle.Inhalt der Stunde🔹Grundlagen: Rückstellungen definieren und den Reparaturaufwand dem richtigen Geschäftsjahr zuordnen.🔹Bildung der Rückstellung: Den geschätzten Nettoaufwand zum Bilanzstichtag buchen und die Gewinnminderung erklären.🔹Auflösung in drei Alternativfällen: Tatsächlicher Nettoaufwand und Rückstellung sind gleich hoch, der Aufwand ist niedriger oder höher.🔹Vorsteuer und Zahlung: Den Rechnungseingang von der anschließenden Banküberweisung unterscheiden.🔹Periodenfremde Erfolge: Differenzen den Konten 5490 PFE beziehungsweise 6990 PFAW zuordnen und ihre Gewinnwirkung begründen.🔹Sicherung: Die drei Auflösungsfälle in einer Übersicht vergleichen und den Zusammenhang zwischen Schätzung und tatsächlichem Aufwand erklären.
Klassenstufen: 9-10. Klasse
Periodengerechte Erfolgsermittlung mit Arbeitsblatt, Lösungen und digitaler Präsentation: Die Lernenden erarbeiten aktive und passive Rechnungsabgrenzung anhand von Belegen, Zeitstrahlen und Buchungssätzen.Enthalten sind✅Vierseitiges Arbeitsblatt mit zwei Belegfällen, Zeitstrahlen, T-Konten, Merksätzen, einer vergleichenden Zusammenfassung und vier Übungsaufgaben✅Digitale Präsentation mit 14 Folien zur schrittweisen Unterrichtsführung mit Belegen und passenden Arbeitsaufträgen✅Ausgefüllte Arbeitsblattlösung und separate Übungslösungen mit Jahresanteilen, Zeitstrahlen und Buchungssätzen✅Verlaufsplan als bearbeitbare Word-Datei und PDF mit Lernzielen, Zeitplanung, Unterrichtsimpulsen, Hilfestellungen und gezielten Fragen zur LernzielkontrolleInhalt des Materials🔹Aktive Rechnungsabgrenzung: Eine vorausbezahlte Betriebshaftpflichtversicherung auf zwei Geschäftsjahre verteilen und die zugehörigen Buchungen erarbeiten.🔹Passive Rechnungsabgrenzung: Eine im Voraus erhaltene Lagermiete zeitlich zuordnen und den Nettoertrag abgrenzen.🔹Abgrenzung und Auflösung: Buchungssätze zum 31.12. und zum 01.01. bilden und den Zusammenhang mit dem Leistungszeitraum erklären.🔹Kontenabschluss: Aufwands-, Ertrags- und Abgrenzungskonten abschließen und die Zuordnung zu GuV und Schlussbilanz nachvollziehen.🔹Vergleich und Anwendung: ARA und PRA in einer Übersicht gegenüberstellen und an Darlehenszinsen, Wartungsvertrag, Webhosting und Parkplatzvermietung üben.KurzinfoDer Verlaufsplan ist für eine Doppelstunde von etwa 90 Minuten ausgelegt. Die vier Übungsaufgaben werden auf einem Extrablatt bearbeitet.
Klassenstufen: 9-10. Klasse




Bewertungen und Kommentare